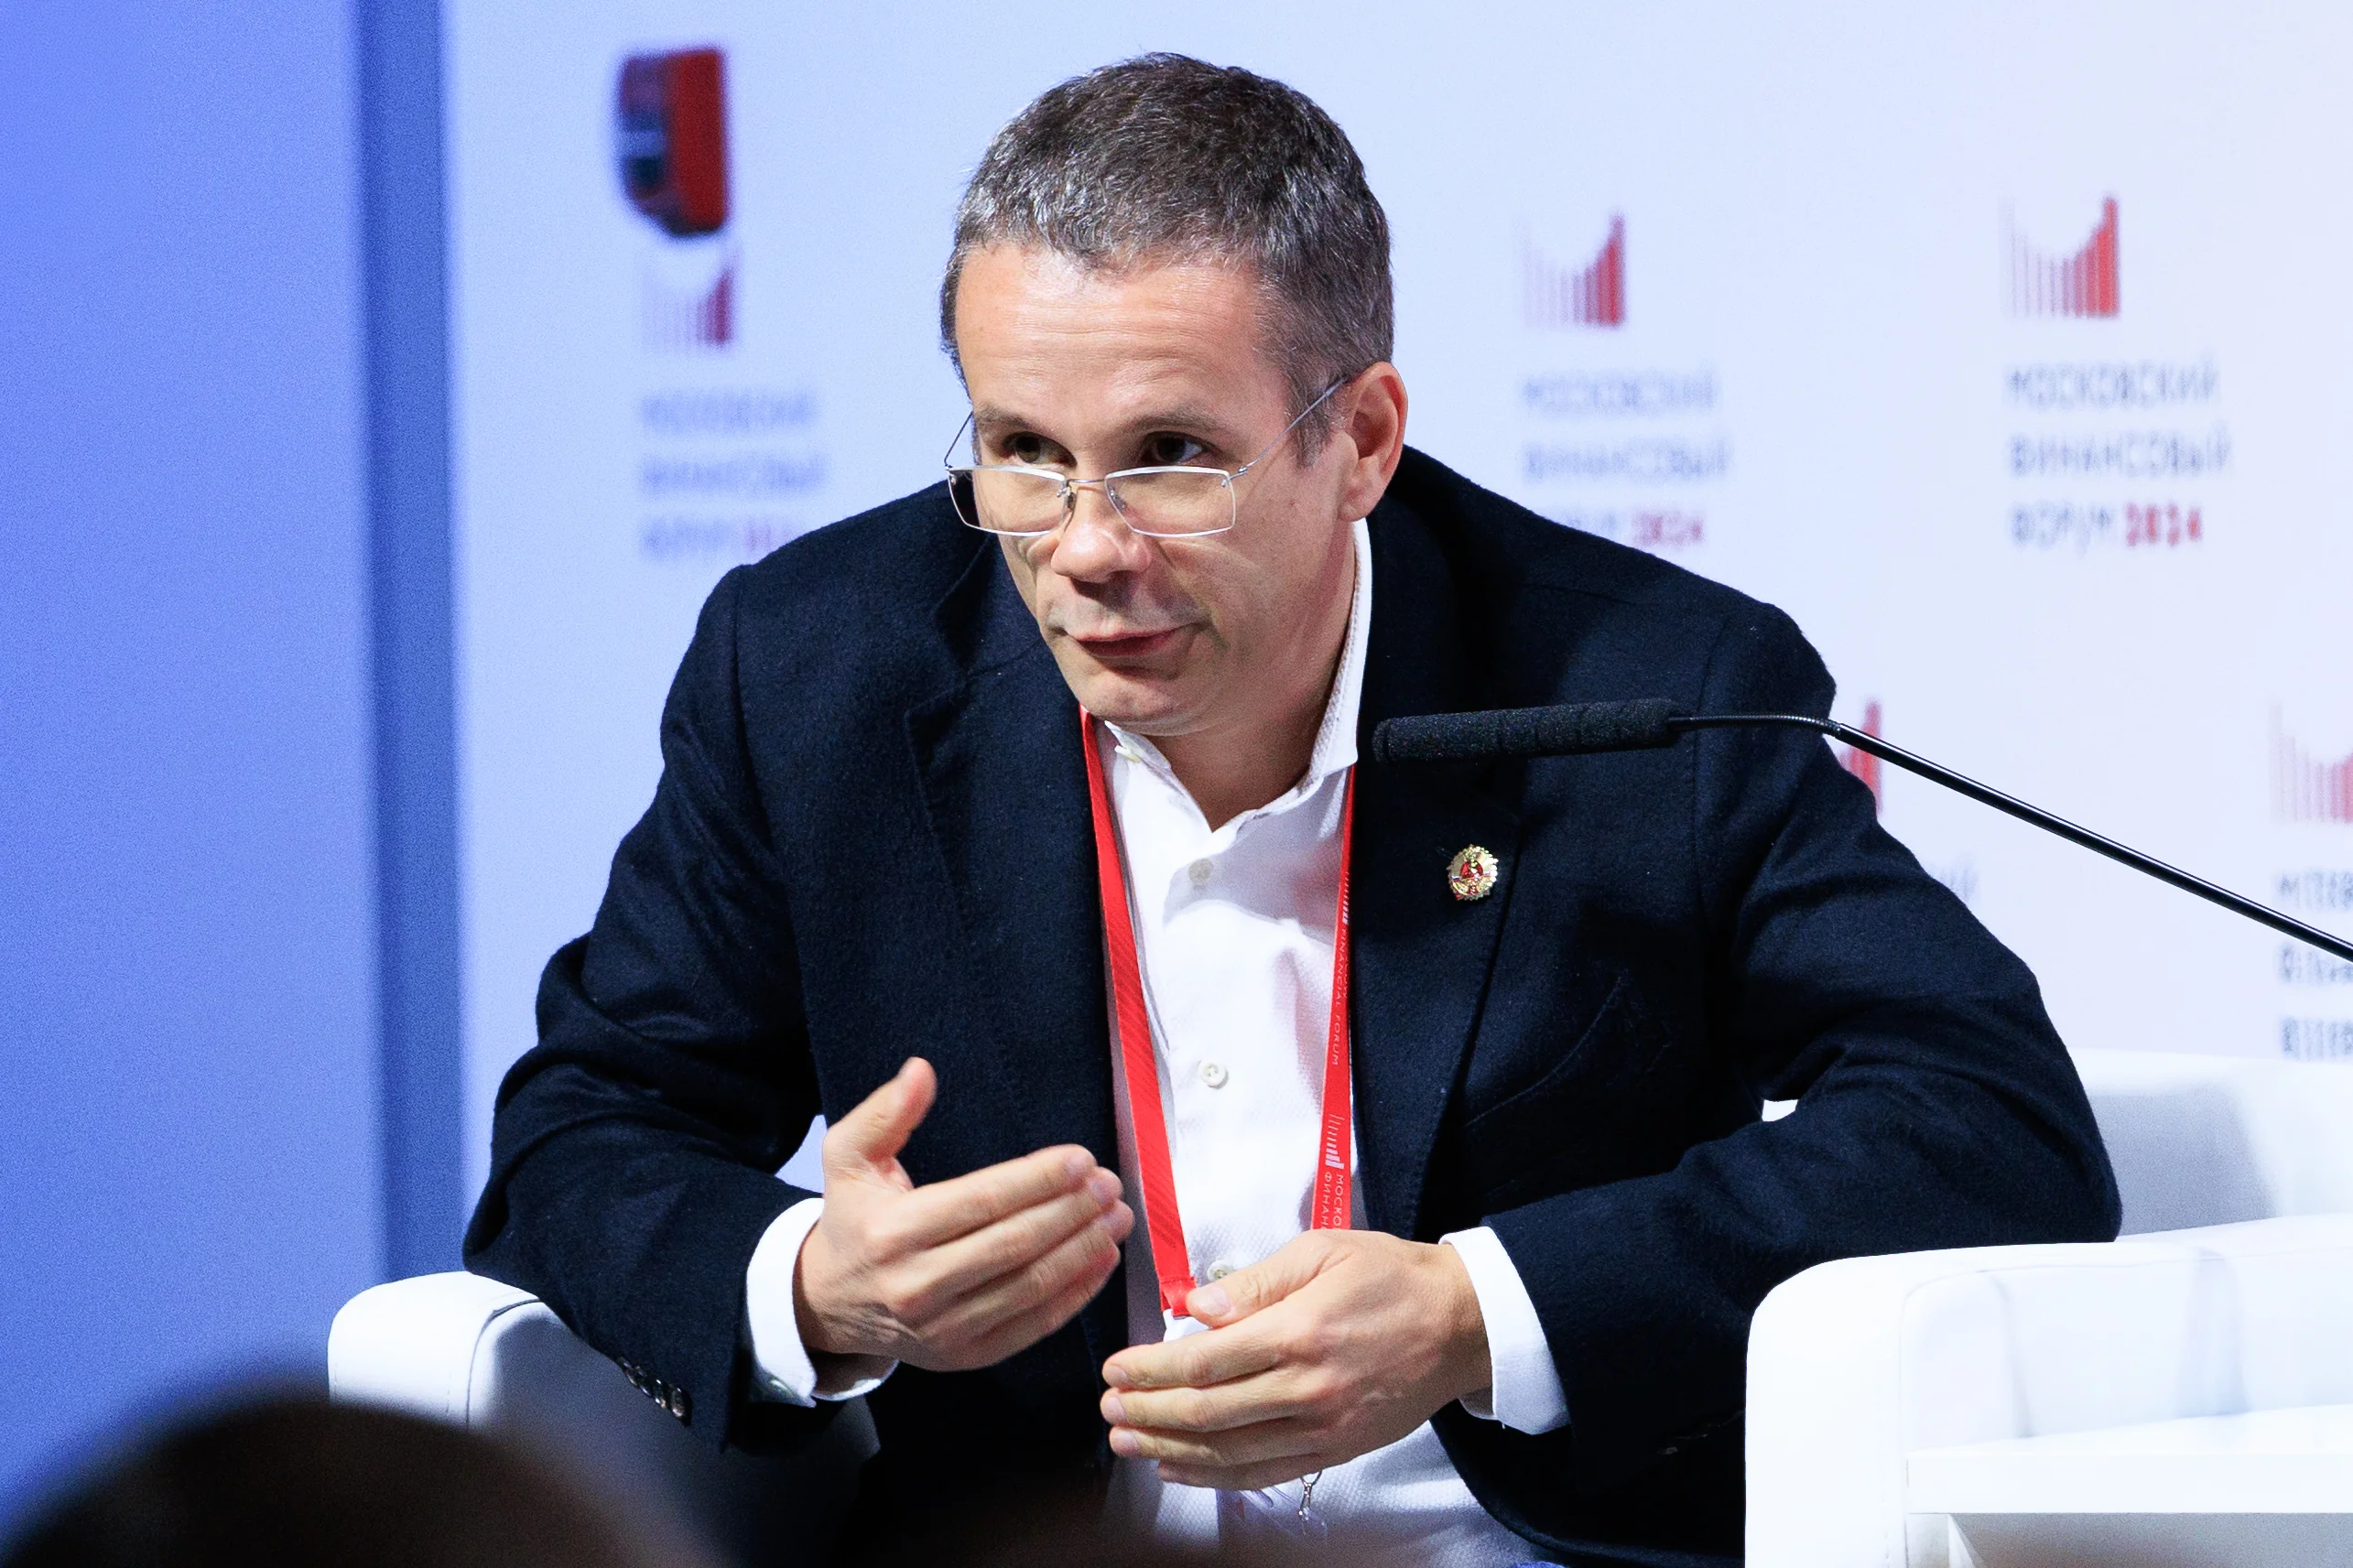
Руководитель экспертного центра «Деловой России» по налоговой и бюджетной политике Кирилл Никитин оценил итоги налоговой реформы и рассказал о мерах создания прозрачной системы налоговых обжалований.
– Как Россия будет преодолевать вызовы в налоговой и бюджетной сфере в ближайшем будущем и какие предложения здесь может представить экспертный центр?
Центр готовит и представляет позицию «Деловой России» и ее председателя Алексея Репика по широкому спектру вопросов, в первую очередь по налоговой политике, к которой сегодня приковано внимание общества. Это связано с текущей геополитической ситуацией, санкциями, с постоянным поиском бюджетных средств, мобилизацией бюджетных доходов для финансирования обороны и безопасности страны.
– Приведите примеры конкретных инициатив и предложений экспертного центра, которые напрямую повлияли на судьбу налоговых законопроектов или поправок в Бюджетный кодекс.
За последние два года было два этапа донастройки налоговой системы. Здесь отметим налоговую амнистию дробления бизнеса и радикальное изменение законодательства по налогу на прибыль: рост ставки и появление федерального инвестиционного налогового вычета (ФИНВ). Речь шла и об увеличении ставки НДС, росте прогрессии и фактически о создании полноценной, хотя возможно и не слишком быстрорастущей, шкалы по налогу на доходы физлиц и частичного реформирования системы вычетов.
На каждый из этих вопросов «Деловая Россия» давала ответы в первую очередь через ее председателя и в какой-то степени через центр. Полисимейкером услышано мнение «Деловой России» при формировании подхода к налоговой амнистии.
Именно наша позиция, что налоговая амнистия должна быть для налогоплательщиков, а не для консультантов и юристов, привела к тому, что разработчики амнистии впервые пошли по пути бездекларационного характера амнистии. Это прямое предложение «Деловой России».
Также мы представили достаточно четкие и строгие ограничения параметров амнистии для того, чтобы она не воспринималась как индульгенция. Мы исходили из позиции, что «Деловая Россия» представляет интересы в первую очередь крупного и среднего несырьевого бизнеса. С одной стороны, он находится между МСП с его льготными и зачастую неправомерно используемыми спецрежимами, а с другой — между крупнейшими налогоплательщиками, которые в состоянии обеспечить себе практически индивидуальные налоговые условия. Интересы среднего и крупного несырьевого бизнеса таковы: если наш бизнес платит налоги по полной, то и окружающие его сегменты точно так же должны полноценным образом уплачивать справедливую налоговую нагрузку.
Одно из наших ключевых достижений – структура налоговой амнистии с ограничением срока ее применения и с четким набором правил, в соответствии с которыми ее можно применить.
«Деловая Россия» заняла также активную позицию по реализации нашей давней идеи – резко дифференцировать инвестиционные и неинвестиционные налогообложения прибыли. Мы работали с Минэком, Минфином и ФНС для разработки ФИНВ, который использован в качестве хоть и небольшого, но противовеса увеличению налоговой нагрузки на прибыль для тех компаний, которые активно инвестируют.
Законодатели учли наши предложения по параметрам вычета, по отраслевому охвату вычета и по ряду других компонентов. Мы продолжаем эту работу и настаиваем на увеличении параметров вычетов, на расширении количества отраслей, чтобы большее количество членов «Деловой России» могли воспользоваться вычетом.
– Какие, по Вашему мнению, налоговые режимы и льготы сегодня больше всего необходимы бизнесу и почему?
Сейчас центр продолжает заниматься налоговым стимулированием научных исследований и опытно-конструкторских разработок (НИОКР), в том числе мы хотели бы радикально поправить ст. 262 Налогового кодекса для более масштабного охвата этой статьей всего спектра НИОКР, выполняемых компаниями «Деловой России» и в целом налогоплательщиками страны.
Кроме того, центр разработал несколько инициатив по Национальной модели целевых условий ведения бизнеса. Речь идет о стимулировании инвестиций на региональном и федеральном уровне, мероприятия по которому включены в дорожную карту.
Здесь также реализуются инициативы по упрощению налогового учета и отчетности, созданию более прозрачной, гласной, конкурентной и коллегиальной процедуры досудебного обжалования решений налоговых органов. Мы ожидаем создание нового эффективного механизма обжалования решения налоговых органов в рамках досудебной процедуры, которая и без того является примером для многих органов власти.
Мы также помогли председателю «Деловой России» сформировать позицию по развитию режима налога на профессиональный доход (НПД), который обладает не только достоинствами, но и рядом недостатков и рассматривается в том числе как инструмент —возможно, неправомерный инструмент – налоговой конкуренции.
– Как будет развиваться налоговая система в России, учитывая текущие экономические и иные изменения в стране? Что будет ключевым для стабильного роста этой сферы?
На мой взгляд, никаких долгосрочных стратегий здесь нет, поскольку ежегодно корректируются вводные, бюджетные дела и запросы, в том числе силового и правоохранительного блока на финансирование. Налоговая политика в этом случае во многом является производной. Здесь мы бросаем все усилия, чтобы защитить интересы налогоплательщиков, обеспечить конкурентоспособность и приемлемость налоговой нагрузки для членов «Деловой России», которая в текущей экономической обстановке становится все более близкой к предельным значениям по ряду параметров.
Центр продолжит выполнять свои задачи – доносить позицию, насколько новые инициативы власти позволяют бизнесу развиваться, как увеличение налоговой нагрузки сочетается с ожиданиями бизнеса о росте инвестиций, НИОКР, ВВП и благосостояния граждан. Перспективы зависят от сроков сохранения текущей геополитической ситуации, и здесь рассуждать, вырастет ли НДС, налог на прибыль и взносы, их предельные значения, будут ли отменены очередные льготы, пониженные ставки, исключения представляется «гаданием на кофейной гуще».